Domain aschbecher.de kaufen?
Wir ziehen mit dem Projekt
aschbecher.de um.
Sind Sie am Kauf der Domain
aschbecher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aschbecher.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
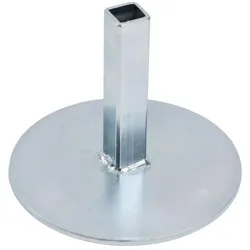
OTT, Aschenbecher, Bodenständer für Rasen-AschbecherOTT Bodenständer für Rasen-Aschenbecher, Ø 17 cm Der Bodenständer OTT ist die ideale Ergänzung zu den OTT Rasen-Aschenbechern. Er ermöglicht das sichere Aufstellen der Ascher auf Platten-, Beton- oder anderen Hartböden – ganz ohne Einstecken in den Boden. Stabil und langlebig Gefertigt aus verzinktem Stahl, überzeugt der Bodenständer durch hohe Standfestigkeit, Korrosionsbeständigkeit und Langlebigkeit. Mit seinem soliden Gewicht sorgt er für sicheren Halt, auch bei Wind oder starker Nutzung. Technische Merkmale - Schweizer Herstellung - Material: Stahl, verzinkt - Durchmesser: Ø 17 cm - Gewicht: ca. 1.1 kg - Passend für alle OTT Rasen-Aschenbecher.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
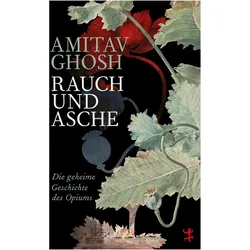
Rauch und Asche, Sachbücher von Amitav GhoshIn einer mitreissenden Mischung aus Reisebericht, Memoir und historischem Essay zeichnet der indische Autor die Anfänge des weltweiten Opiumhandels ab dem 19. Jahrhundert nach und macht deutlich, dass dessen Auswirkungen bis in die heutige Zeit reichen: von den mächtigsten Familien und prestigeträchtigsten Institutionen, deren Reichtum sich den Einnahmen aus dem Opiumgeschäft verdankt, bis hin zur amerikanischen Opioid-Epidemie und dem Oxycontin-Skandal. Während der jahrzehntelangen Archivrecherche für seine Ibis-Romantrilogie stellte Amitav Ghosh mit Erstaunen fest, dass die Lebenswege und Handelsrouten zahlreicher Menschen, auch seiner eigenen Vorfahren, im 19. Jahrhundert mit einer einzigen Pflanze verwoben waren: der Mohnblume. Das Britische Weltreich sicherte sich durch ihren Anbau in den indischen Kolonien die Handelsfähigkeit mit China, indische Bauern wurden über Jahrhunderte hinweg in prekärer Abhängigkeit gehalten, und die chinesische Bevölkerung wurde von einer unaufhaltsamen Drogenepidemie überspült. Währenddessen hofften internationale Handelsleute stets auf Reichtum durch die Beteiligung am Opiumhandel.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
OTT, Aschenbecher, Bodenständer für Rasen-AschbecherOTT Bodenständer für Rasen-Aschenbecher, Ø 17 cm Der Bodenständer OTT ist die ideale Ergänzung zu den OTT Rasen-Aschenbechern. Er ermöglicht das sichere Aufstellen der Ascher auf Platten-, Beton- oder anderen Hartböden – ganz ohne Einstecken in den Boden. Stabil und langlebig Gefertigt aus verzinktem Stahl, überzeugt der Bodenständer durch hohe Standfestigkeit, Korrosionsbeständigkeit und Langlebigkeit. Mit seinem soliden Gewicht sorgt er für sicheren Halt, auch bei Wind oder starker Nutzung. Technische Merkmale - Schweizer Herstellung - Material: Stahl, verzinkt - Durchmesser: Ø 17 cm - Gewicht: ca. 1.1 kg - Passend für alle OTT Rasen-Aschenbecher.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
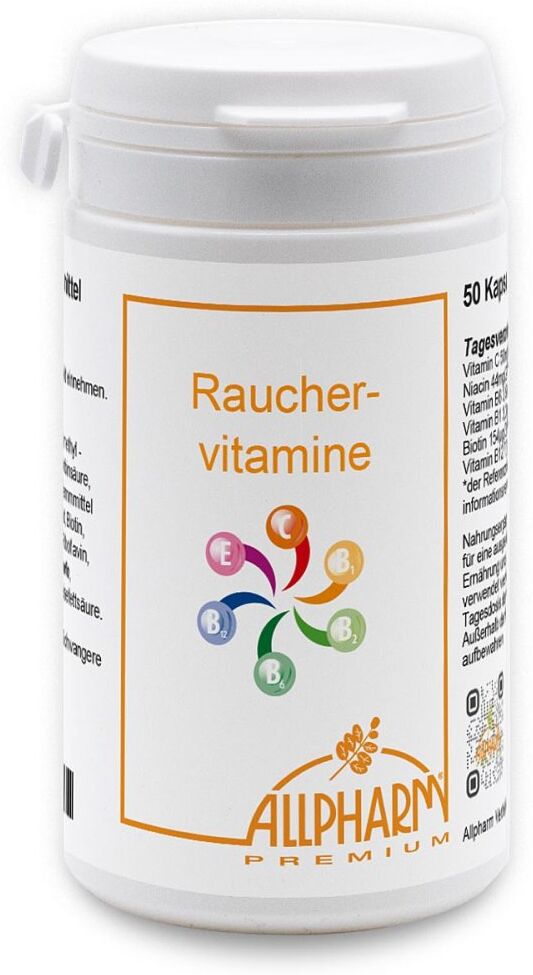
Raucher Vitamine 50 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Kapsel mit etwas Flüssigkeit einnehmen. Nährwertdeklaration: Nährwerte pro Kapsel %NRV* Vitamin C 50 mg 63% Vitamin E 10 mg 83% Niacin 44 mg 275% Pantothensäure 15 mg 250% Vitamin B6 3,9 mg 279% Vitamin B2 3,9 mg 279% Vitamin B1 3,3 mg 300% Folsäure 510 μg 200% Biotin 154 μg 308% Selen 50 μg 91% Vitamin B12 7,7 μg 308% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Maltodextrin, Hydroxypropylmethylcellulose (vegane Kapselhülle), Ascorbinsäure, Nicotinamid, D-alpha-Tocopherol (enthält pflanzliches Sonnenblumenöl), Trennmittel Siliciumdioxid, Calcium-D-pantothenat, Biotin (Trägerstoff: Mannitol), Cyanocobalamin, Pyridoxinhydrochlorid, Riboflavin, Thiaminmononitrat, Folsäure, Selenhefe, Trennmittel Magnesiumsalze der Speisefettsäuren. Allergene: keine Nettofüllmenge: 50 Kapseln = 25,0 g Aufbewahrungsbedingungen: Kühl, trocken und gut verschlossen lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Allpharm Vertriebs-GmbH Langgasse 63 64409 Messel Weitere Hinweise: Für Vegetarier und Veganer geeignet, gluten- und laktosefrei. Aufgrund des Niacingehaltes für Schwangere nicht geeignet. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.allpharm.de Stand: 12/20205,98 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
ALLPHARM Raucher Vitamine KapselnAnwendungsgebiet von Raucher Vitamine KapselnDie Raucher-Vitamine von Allpharm Premium sind die ideale Nahrungsergänzung für Raucher. Weil der Organismus des Rauchers wesentlich mehr Vitalstoffe als der eines Nichtrauchers benötigt, ist es besonders wichtig, dass Raucher auf eine ausreichende Zufuhr an Vitaminen, Mineralien und Spurenelementen achten. Um den erhöhten Bedarf auszugleichen und Mangelerscheinungen zu vermeiden, hilft die speziell auf den Raucher abgestimmte Vitamin-Kombination in den Kapseln. Sie ist ebenso perfekt geeignet für alle, die dem Rauch passiv ausgesetzt sind oder erst kürzlich mit dem Rauchen aufgehört haben.Vitamin C, Vitamin E, Vitamin B2 und Selen gehören zu den Antioxidantien und übernehmen eine Reihe von ganz vielen, wichtigen Aufgaben im menschlichen Organismus. Sie bewahren die Körperzellen vor oxidativem Stress und unterstützen das Immunsystem bei der natürlichen Abwehr von Krankheitserregern.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Raucher Vitamine Kapseln:Maltodextrin, Hydroxypropylmethylcellulose (vegane Kapselhülle), Ascorbinsäure, Nicotinamid, D-alpha-Tocopherol (enthält pflanzliches Sonnenblumenöl), Trennmittel Siliciumdioxid, Calcium-D-pantothenat, Biotin (Trägerstoff: Mannitol), Cyanocobalamin, Pyridoxinhydrochlorid, Riboflavin, Thiaminmononitrat, Folsäure, Selenhefe, Trennmittel Magnesiumsalze der Speisefettsäuren. 1 Kapsel enthält:50 mg Vitamin C, 10 mg nat. Vitamin E, 44 mg Niacin, 15 mg Pantothensäure, 3,9 mg Vitamin B6, 3,9 mg Vitamin B2, 3,3 mg Vitamin B1, 510 µg Folsäure, 154 µg Biotin, 50 µg Selen, 7,7 µg Vitamin B12. Tagesverzehrmenge (1 Kapseln) enthält:Vitamin C 50 mg (63%*), nat. Vitamin E 10 mg (83%*), Niacin 44 mg (275%*), Pantothensäure 15 mg (250%*), Vitamin B6 3,9 mg (279%*), Vitamin B2 3,9 mg (279%*), Vitamin B1 3,3 mg (300%*), Folsäure 510 µg (200%*), Biotin 154 µg (308%*), Selen 50 µg (91%*), Vitamin B12 7,7 µg (308%*).*der empfohlenen Referenzmenge gem�8,42 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.